おすすめ記事

借金と裁判

借金の返済を放置するとどうなる?請求と相談の確認事項

返済が難しくなったときは、「連絡がなくなるまで待つ」ことを解決策にせず、請求内容と家計を整理して相談しましょう。相手から連絡が減ったことだけでは、返済義務がなくなったとは判断できません。 督促の回数や順番は一律ではない 電話、郵便、メッセージなどの連絡方法や時期は、契約先や状況によって異なります。「何日までは連絡が来ない」「1日何回までは大丈夫」といった体験談は、自分の契約にそのまま当てはまりません。 連絡が来たら、請求者、対象の契約、請求額の内訳、期限を確認します。知らない相手からの請求は、記載されたリンクや振込先だけを信用せず、契約先の公式窓口などで確認しましょう。 放置によって負担が増える場合がある 契約や状況によっては、遅延損害金、残額の一括請求、信用情報への影響などが生じることがあります。いつ何が起きるかを一律に断定することはできないため、契約書と届いた書類を確認することが重要です。 少額だけ入金したことで、必ず延滞が解消した扱いになるとは限りません。支払いを変更する場合は、契約先や依頼した専門家に確認してください。 裁判所からの書類は期限を確認する 訴状や支払督促などが届いたら、書類名、受け取った日、提出期限・期日を確認し、書類一式を専門家に見せましょう。一般の督促状と裁判所の手続きを同じものとして扱わないでください。 裁判所の案内では、支払督促は受け取ってから2週間以内に異議を申し立てることができます。放置すると仮執行宣言が付され、強制執行につながる場合があります。書類に応じた対応を早めに確認する必要があります。 古い借金や連絡が途絶えた請求 長く請求がない場合も、債務が消えたとは限りません。時効の判断には契約時期や返済・裁判などの経緯が関係するため、年数だけで決めつけないでください。 古い請求にどう対応すべきか迷う場合は、契約書、過去の支払記録、届いた請求書をそろえて弁護士などに相談しましょう。業者の会計処理を推測して、支払義務の有無を判断しないことが大切です。 借金と生活費の請求を整理する 電気・通信などの料金と、ローンの借金は契約が異なります。生活サービスの利用継続にも関わるため、請求ごとに期限と相談窓口を確認してください。生活費そのものが足りない場合は、自治体の生活相談窓口も利用できます。 返せないときの最初の一歩 借入先と残高、請求期限を一覧にする 毎月の手取り収入と生活費をまとめる 裁判書類や督促状を保管する 契約先・法律相談・生活相談のどこへ相談するかを確認する 知人からの借金も含めて状況を伝えてください。返済が遅れていても、脅しや暴力を受け入れる必要はありません。安全に不安があるときは警察への相談も考えましょう。 借金の相談先と準備チェックリストを見る 参考資料 裁判所:支払督促 日本貸金業協会:債務相談 法テラス:借金に関する相談 資料確認日:2026年10月2日。この記事は一般的な情報です。個別の法律上の判断は専門家にご相談ください。
1600 x 1066【緊急】お金の作り方

今すぐお金が必要なときに確認すること|支払いの相談と生活支援

手元のお金が足りないときは、必要な金額だけでなく「何の支払いに、いつまでに必要か」を整理しましょう。今日の食費、家賃、借金の返済では相談先が異なります。焦って契約を重ねる前に、今使えるお金と支出を確認することが大切です。 最初に必要額と期限を書き出す 支払いの相手と内容、金額、期限 手元の現金・預金と次の収入日 食費・住まい・通院など生活に必要な支出 既存の借入や後払いの残高 請求書や通知は捨てずに保管します。支払いが難しい場合は、相手の公式窓口に事情を伝え、分割や支払時期の相談が可能か確認してください。相談すれば必ず猶予されるわけではありません。 生活費が足りない場合は自治体の相談窓口へ 厚生労働省は、生活に困っている人を対象とする自立相談支援機関を案内しています。住まい、仕事、家計などの状況に応じ、利用できる制度や窓口について相談できます。最寄りの窓口が分からない場合は、市区町村に確認してください。 今日食べるものがない、住む場所を失いそうといった場合は、切迫している事情を具体的に伝えましょう。給付や貸付には条件・審査があり、即日の入金を保証するものではありません。生活保護について相談したい場合は、地域の福祉事務所が窓口です。 持ち物の売却や仕事を検討するときの確認点 不要品を売る場合は、手数料・送料を差し引いた受取額と入金日を確認します。生活や仕事に必要な物を手放して、後から買い直す負担が生じないかも考えてください。他人の持ち物や、所有権が自分にない物を勝手に売らないよう注意が必要です。 単発の仕事でも、働いた当日に必ず現金を受け取れるとは限りません。雇用主、仕事内容、賃金、交通費、支払日を確認してください。口座や携帯電話の譲渡、名義貸しを求められる話には応じないでください。 後払いは「お金が増える」方法ではありません 後払いで支出を先送りしても、後日の支払義務は残ります。返済や支払いの見通しが立たないまま利用を重ねると、さらに家計が苦しくなるおそれがあります。 金融庁は、商品売買などを装って現金を渡し、後から高額な支払いを求める「後払い現金化」などに注意を呼びかけています。SNSの個人間融資にも、違法な高金利や個人情報悪用の危険があります。「誰でも」「審査なし」「即現金」といった言葉だけで判断しないでください。 借金返済のためにお金が必要なら、借入全体を相談する 借金を別の借金で返し続けている場合は、借入先・残高・毎月の返済額・家計をまとめ、弁護士などや法テラスの案内を利用して相談しましょう。債務整理には費用や信用取引への影響があり、適切な方法は個別に異なります。 相談予約だけで返済や裁判手続が止まるとは限りません。届いた通知や裁判書類に期限がある場合は、その内容を最初に伝えてください。 参考資料・相談先 厚生労働省「各種相談窓口・融資・給付制度等」 厚生労働省「生活困窮者自立支援制度」 金融庁「後払い現金化」に関する注意喚起 金融庁「SNS等を利用した個人間融資にご注意ください」 法テラス「借金」 資料確認日:2026年10月1日。この記事は一般的な情報です。制度の利用条件は各窓口に確認してください。

1600 x 1066ギャンブルで借金

パチンコの借金は債務整理できる?手続の注意点と相談先

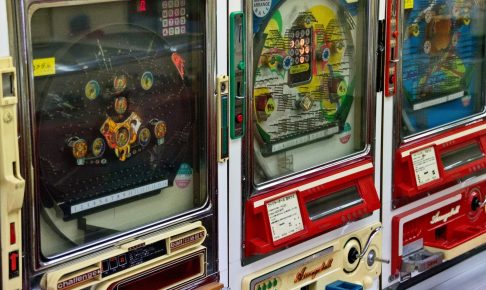
パチンコやスロットの支出が原因で返済が苦しくなっても、借金の相談をあきらめる必要はありません。ただし、利用できる手続や結果は、収入・財産・借入の経緯などによって異なります。「ギャンブルだから絶対に解決できない」「必ず借金がなくなる」のどちらも正確ではありません。 まず、借金と毎月の家計を整理する 取り返そうとしてさらにお金を使う前に、次の項目を書き出してください。分からない部分は空欄のままでも、手元の資料を持って相談できます。 借入先の名前、残高、毎月の返済額 家族・友人など個人から借りた金額 収入と、住居費・食費など生活に必要な支出 預金や保険などの財産、保証人の有無 督促や裁判所の書類と、その期限 借りた理由や使い道を取り繕うと、適切な見通しを立てられなくなります。相談相手には事実を伝えましょう。 債務整理の方法は、返済能力などによって異なる 任意整理 債権者と返済条件の変更について話し合う方法です。相手の合意が必要で、希望する条件になる保証はありません。合意後の返済を続けられるか、生活費を含めて検討します。 個人再生 裁判所を通じて再生計画に沿った返済を目指す手続です。継続的または反復した収入の見込みなど、法律上の条件があります。「ギャンブルが原因ならこの手続」と一律には決められません。 自己破産・免責 破産手続と、返済責任の免除を判断する免責手続は区別して考える必要があります。浪費やギャンブルは免責不許可事由となり得ます。ただし、不許可事由がある場合でも、裁判所の裁量で免責が認められることがあります。結果を事前に保証できるものではありません。 税金など免責されない債務もあります。財産や仕事、保証人などへの影響とあわせて、弁護士に確認してください。 個人からの借金も、隠さず相談する 「家族や友人から借りたお金は債務整理の相談対象にならない」と決めつけないでください。個人からの借入を含め、すべての債権者と取引の内容を伝えることが大切です。 個人への返済のために別の借金を増やしたり、一部の相手だけを優先して返したりする前に、手続への影響を専門家に確認しましょう。違法な貸付や脅しが疑われる場合も、その事情を隠さず伝えてください。 費用と家族への影響は、依頼前に確認する 無料相談と、依頼後の費用が無料であることは別です。相談料・着手金・報酬・実費、分割払いの条件などを書面で確認してください。法テラスの無料法律相談や費用立替には利用条件があります。 家族に必ず知られないとは言えません。郵便物、家計資料、保証関係などを通じて影響が出ることがあります。連絡方法の希望だけでなく、家族が保証人になっていないかも相談時に伝えましょう。 ギャンブルの問題は、借金と並行して相談する 返済条件を整理しても、支出が続けば再び生活が苦しくなるおそれがあります。やめたいのに続けてしまう、生活費まで使ってしまう場合は、一人で抱え込まず、地域の保健所や精神保健福祉センターなどに相談してください。 厚生労働省は、依存症について本人や家族が相談できる窓口を案内しています。家族も支援を受けられます。借金の法律相談と、ギャンブルの問題に対する相談を並行して進めることが生活の立て直しにつながります。 参考資料・相談先 大阪地方裁判所「倒産部 Q&A」 裁判所「個人再生手続」 法テラス「借金」 厚生労働省「依存症についてもっと知りたい方へ」 資料確認日:2026年10月1日。この記事は一般的な情報です。個別の手続の選択や見通しは、事情を伝えたうえで専門家に確認してください。

1600 x 1066親族や友人の借金がらみ

友人からお金を借りる前に|返済の見通しと確認事項

友人が「お金を貸すよ」と申し出てくれたときも、借りる前に、必要な金額と返せる見通しを整理しましょう。親しい関係だからこそ、金額や返済時期をあいまいにしないことが大切です。 一時的な不足か、毎月続く赤字かを確認 何の支払いに、いつまでに、いくら必要かを書き出します。次の収入で返せるのか、返した後の生活費は残るのかも確認してください。 すでに借金返済のための借入れを繰り返している場合は、新たに友人へ借りることで問題が先送りになるおそれがあります。借入先と家計を整理し、債務相談を利用することも考えましょう。 貸し借りするなら条件を具体的にする 金額と受け渡し日 返済期限、分割の場合の各回の金額 利息の有無と返済方法 返済が難しくなったときの連絡方法 合意内容と入出金の記録の残し方 相手が断ったり、条件に合意しなかったりすることも尊重しましょう。実現できるか分からない返済日を約束して借りるのではなく、不確かな点も事前に伝えてください。 借用書だけで全てのトラブルを防げるわけではない 書面は合意を確認する助けになりますが、返済能力を生み出すものではありません。保証人や担保などの条件がある場合は、その負担を理解してから判断する必要があります。 個人間でも利息の上限などのルールがあります。「お礼だから」「友人だから」と高い利息や手数料を当然に認められるとは考えないでください。 すでに返せなくなっている場合 返済の記録と残高を確認し、借りた経緯や現在の家計を整理して専門家に相談します。個人間の借金だから債務整理の相談ができない、ということではありません。相談先には友人からの借入れも含め、全ての借入先を伝えましょう。 債務整理を考えているときは、友人にだけ優先的に返す、他の借入れを隠すといった対応をする前に専門家へ確認してください。取り立てに脅しや暴力がある場合は、安全のための相談も別に必要です。 借りる以外の支援も考える 生活費が不足している場合は、自治体の自立相談支援機関などで利用できる支援を確認できます。友人に助けを求める際も、現金を借りることだけでなく、相談先探しや資料整理を手伝ってもらう方法があります。 借金の相談先と準備チェックリストを見る 参考資料 法テラス:借金に関する相談 厚生労働省:生活困窮者自立支援制度 利息制限法 資料確認日:2026年10月2日。この記事は一般的な情報です。個別の法律上の判断は専門家にご相談ください。
1599 x 993ギャンブルで借金

ギャンブルの借金を繰り返さないための相談と家計整理

ギャンブルによる借金で困っている場合は、返済の相談と、ギャンブルとの付き合い方の相談を並行して考えましょう。借金を整理することだけで、再び借りてしまう問題が必ず解消するわけではありません。 「勝って返す」を返済計画にしない 返済に必要なお金を将来の勝ちに頼ると、さらに負担が増えるおそれがあります。借入先ごとの残高・支払日と、現在の収入・生活費を書き出し、確実ではない収入を前提にしない計画を相談しましょう。 生活費が不足している場合は、自治体の生活相談窓口にも状況を伝えます。新たな借入れで一時的にしのぐ以外に、どのような支援が利用できるかを確認してください。 やめたいのにやめられないときの相談先 ギャンブルをやめたいと思っても続けてしまう場合は、自分だけで抱え込まず、精神保健福祉センターや保健所、依存症の相談窓口へ相談できます。厚生労働省の案内では、本人だけでなく家族からの相談も紹介されています。 記事を読んだだけで依存症かどうかを決める必要はありません。どのようなことで困っているかを伝え、必要に応じた医療機関や支援につながることから始めましょう。 相談のために整理するメモ ギャンブルに使った金額や時間で分かる範囲 借入先と残高、家族や友人からの借入れ 毎月の生活費と収入 困っている場面と、減らそうとして試したこと 家族や仕事、生活への影響 正確に把握できていない項目があっても、そのことを伝えてください。相談するために全てを解決しておく必要はありません。 家族が支援するときの注意点 一律に借金を肩代わりすれば解決するとは限りません。家族自身の生活を守りながら、本人の同意を得て相談予約や資料整理を手伝う方法があります。 本人が相談を望まない場合でも、家族が窓口で接し方を相談できます。無断で契約を解約したり財産を処分したりする前に、適切な支援方法を確認しましょう。 借入れを抑える制度も確認する 日本貸金業協会は貸付自粛制度を案内しています。自分を自粛対象者として申告し、信用情報機関を通じて情報を提供する仕組みです。効果や対象、申告方法を公式案内で確認してください。利用すればあらゆる借入れを完全に防げる、といった保証はありません。 借金の法的整理については、弁護士・司法書士へ相談し、現在の請求への対応と費用を確認します。支援窓口それぞれの役割を確認しながら利用しましょう。 借金の相談先と準備チェックリストを見る 参考資料 厚生労働省:依存症についてもっと知りたい方へ 日本貸金業協会:生活再建支援・貸付自粛制度の案内 資料確認日:2026年10月2日。この記事は一般的な情報です。診断・治療や個別の法律相談は、それぞれの専門家にご相談ください。